
Tài sản cố định và khấu hao
Ghi tăng tài sản, khai tài sản đầu kỳ, tính khấu hao hằng tháng, đối chiếu hao mòn, thanh lý, in sổ.
Dùng khi nào. Mỗi tháng một lần, sau bước phân bổ CCDC.
Đường đi. Nghiệp vụ › Kho và tài sản › Tài sản cố định.
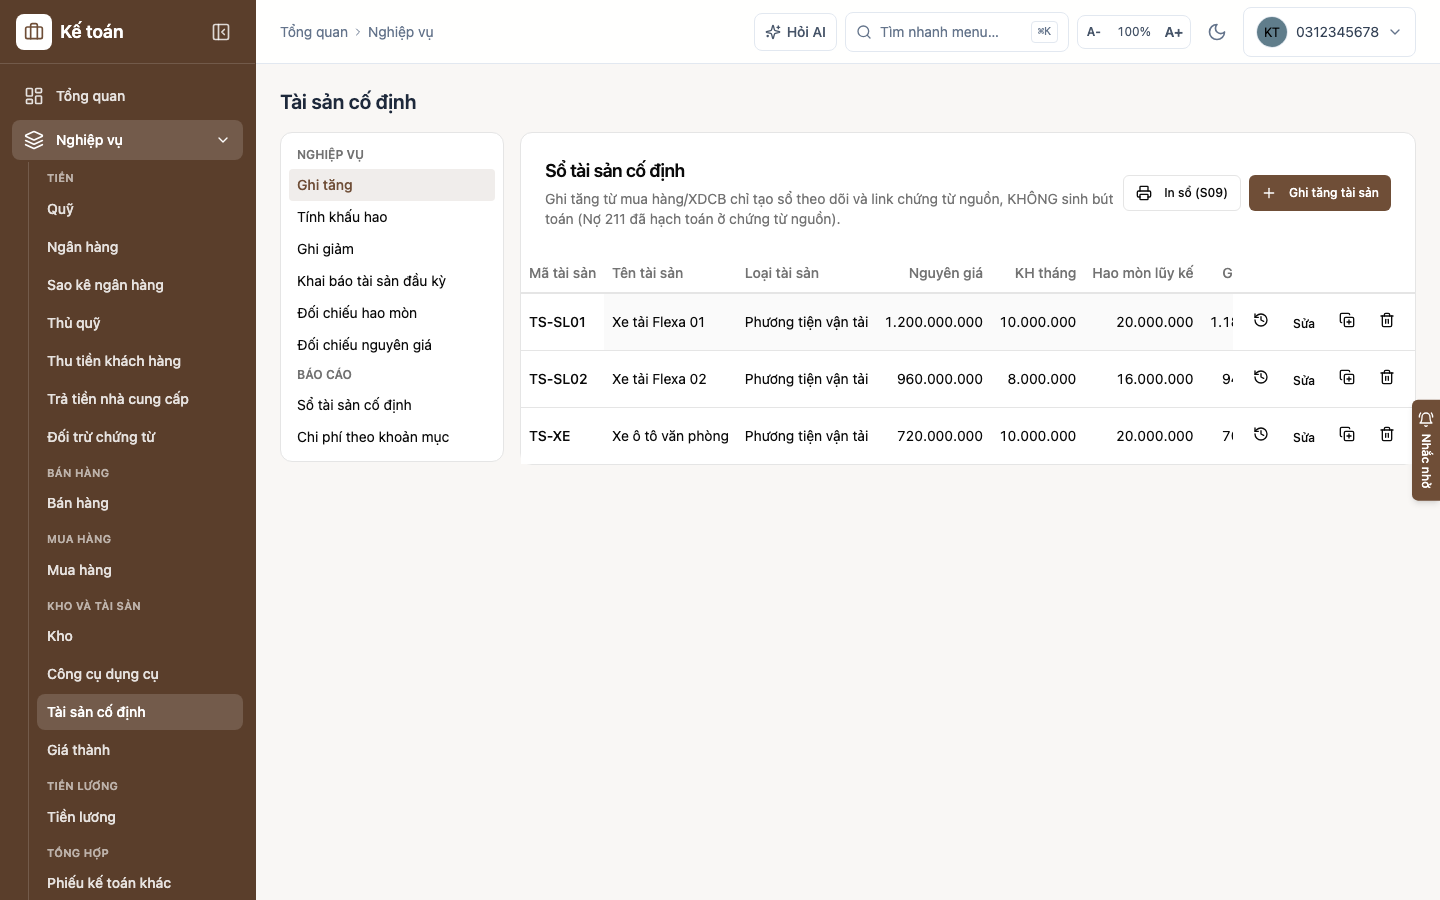
Ghi tăng tài sản
Nhóm Nghiệp vụ, mục Ghi tăng, bấm Ghi tăng tài sản. Nhập: Mã tài sản, Tên tài sản,
Loại tài sản, Nguyên giá, Ngày bắt đầu tính khấu hao, Thời gian khấu hao
(tháng), TK chi phí khấu hao (154 theo đối tượng, hoặc 6422 quản lý), và Đối tượng THCP nếu chọn 154.
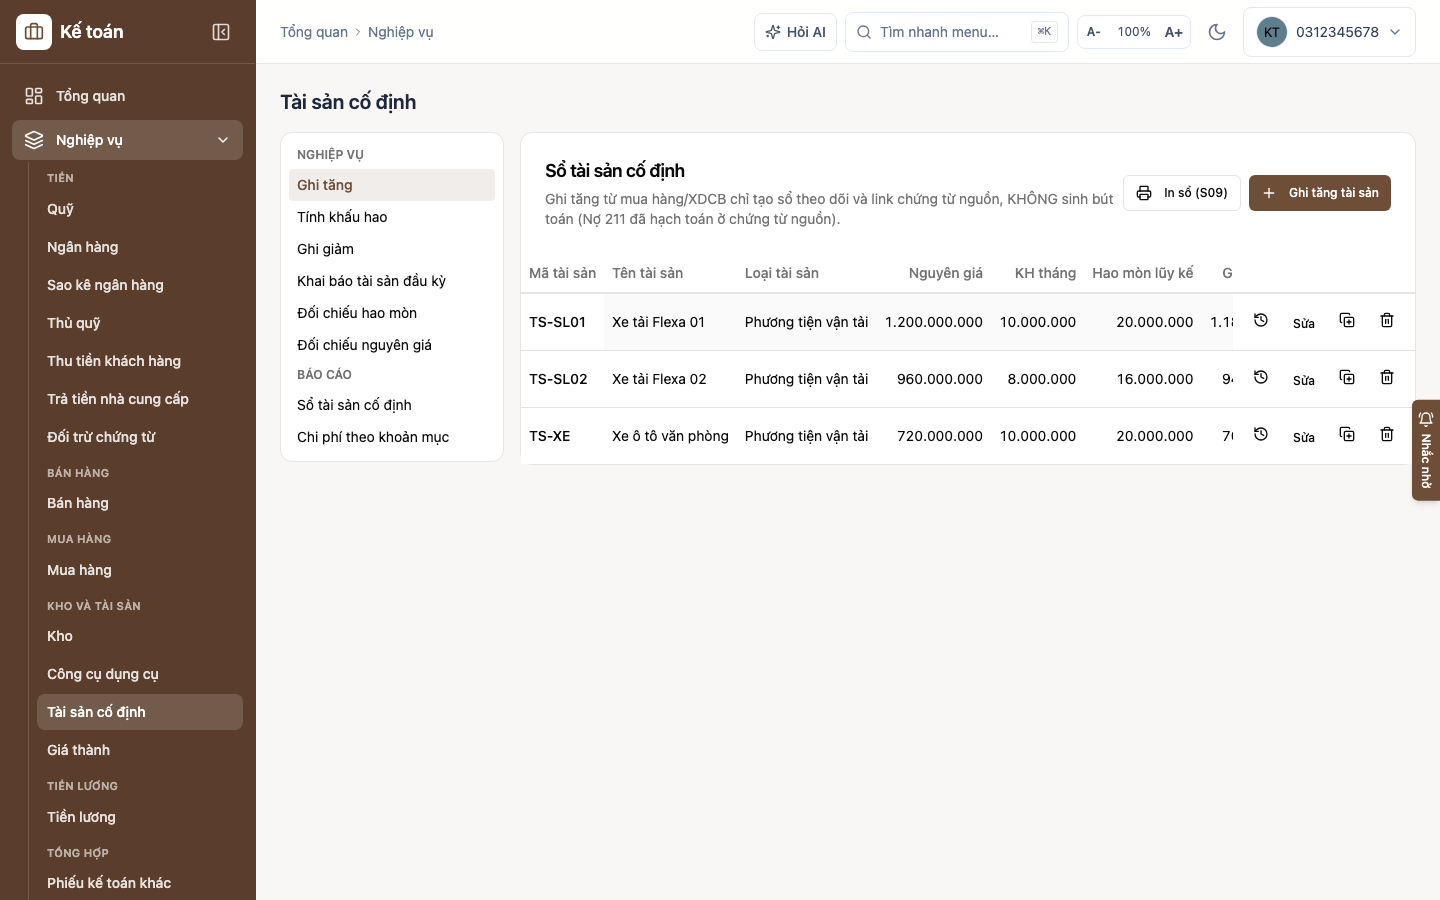
Ô Giá trị KH tháng để trống thì hệ thống lấy nguyên giá chia số tháng.
Cách tính tròn tháng: tài sản được trích trọn tháng đầu tiên kể từ tháng của ngày bắt đầu khấu hao, không chia theo ngày.
Giống CCDC: ghi tăng từ mua hàng hoặc xây dựng cơ bản chỉ tạo sổ theo dõi và liên kết chứng
từ nguồn, không sinh bút toán, vì Nợ 211 đã hạch toán ở chứng từ nguồn.
Ba ô liên quan đến bản thuyết minh:
- TK tài sản. Chọn một lần lúc lập thẻ, sau đó không đổi được. Danh sách đổ theo chế độ kế toán của công ty: tài sản cố định hữu hình, tài sản cố định thuê tài chính, tài sản cố định vô hình, bất động sản đầu tư. Chọn tài khoản nào thì tài khoản hao mòn đi theo cặp, và bút toán khấu hao hàng tháng ghi Có đúng tài khoản đó.
- Nhóm tài sản. Ô chọn, danh mục đúng theo các cột của bản thuyết minh và lọc theo TK tài sản đang chọn (ví dụ tài sản hữu hình có nhà cửa vật kiến trúc, máy móc thiết bị, phương tiện vận tải truyền dẫn, cây lâu năm, nhóm khác). Bỏ trống vẫn lưu được: phần chưa khai nằm ở dòng “Chưa phân nhóm” của bảng tăng, giảm tài sản, dòng tổng của bảng không đổi.
- Mục đích nắm giữ. Chỉ hiện khi TK tài sản là bất động sản đầu tư, chọn Cho thuê hay Nắm giữ chờ tăng giá, vì mẫu thuyết minh chia hai phần đó.
Ô Loại tài sản là nhãn tự do của công ty, dùng để chia phần trên bản in sổ tài sản. Nó độc lập với Nhóm tài sản, điền cả hai không sao.
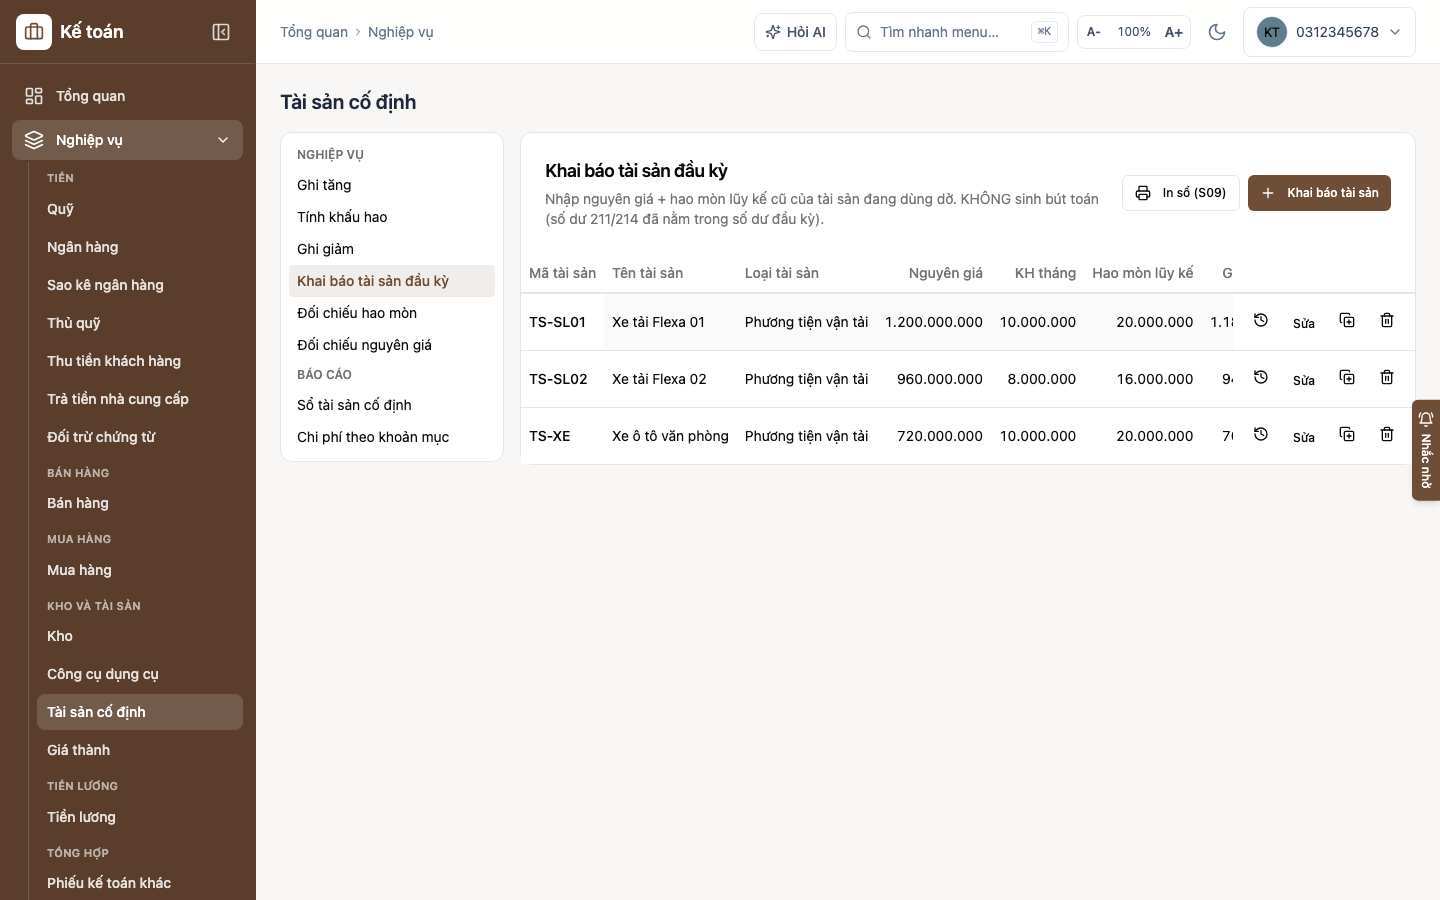
Khai báo tài sản đầu kỳ
Mục Khai báo tài sản đầu kỳ: nhập Nguyên giá cộng Hao mòn lũy kế cũ của tài sản
đang dùng dở. Không sinh bút toán, vì số dư 211 và 214 đã nằm trong số dư đầu kỳ.
Tính khấu hao hàng tháng
Mục Tính khấu hao.
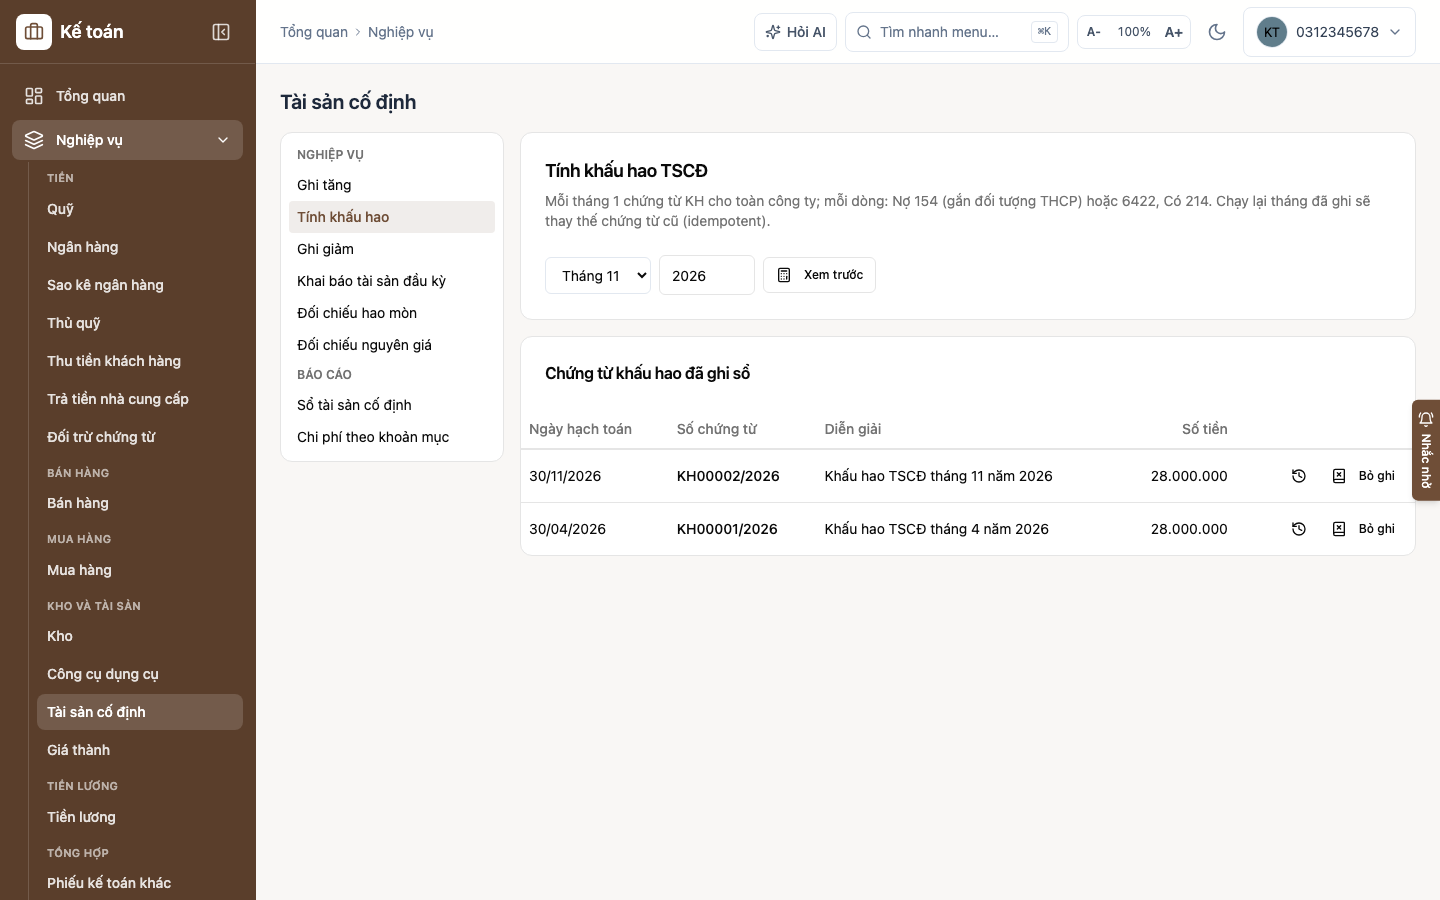
- Chọn Tháng.
- Bấm Xem trước. Bảng ra từng tài sản: Nguyên giá, Hao mòn lũy kế, Giá trị KH tháng, Lũy kế sau kỳ, GTCL sau kỳ, Kỳ cuối.
- Bấm Ghi sổ (số tiền).
Bút toán: một chứng từ KH cho toàn công ty, mỗi dòng Nợ 154 (gắn đối tượng) hoặc 6422 / Có
214. Chạy lại tháng đã ghi sẽ thay thế chứng từ cũ, màn hình hỏi lại trước.
Tháng không có tài sản nào đến hạn thì báo “Không có tài sản nào đến hạn khấu hao trong tháng này”.
Nút Vét số dư dùng cho kỳ cuối, trích hết phần còn lại cho tròn.
Đối chiếu hao mòn
Mục Đối chiếu hao mòn, chọn ngày rồi bấm Đối chiếu. Màn hình so hai sổ:
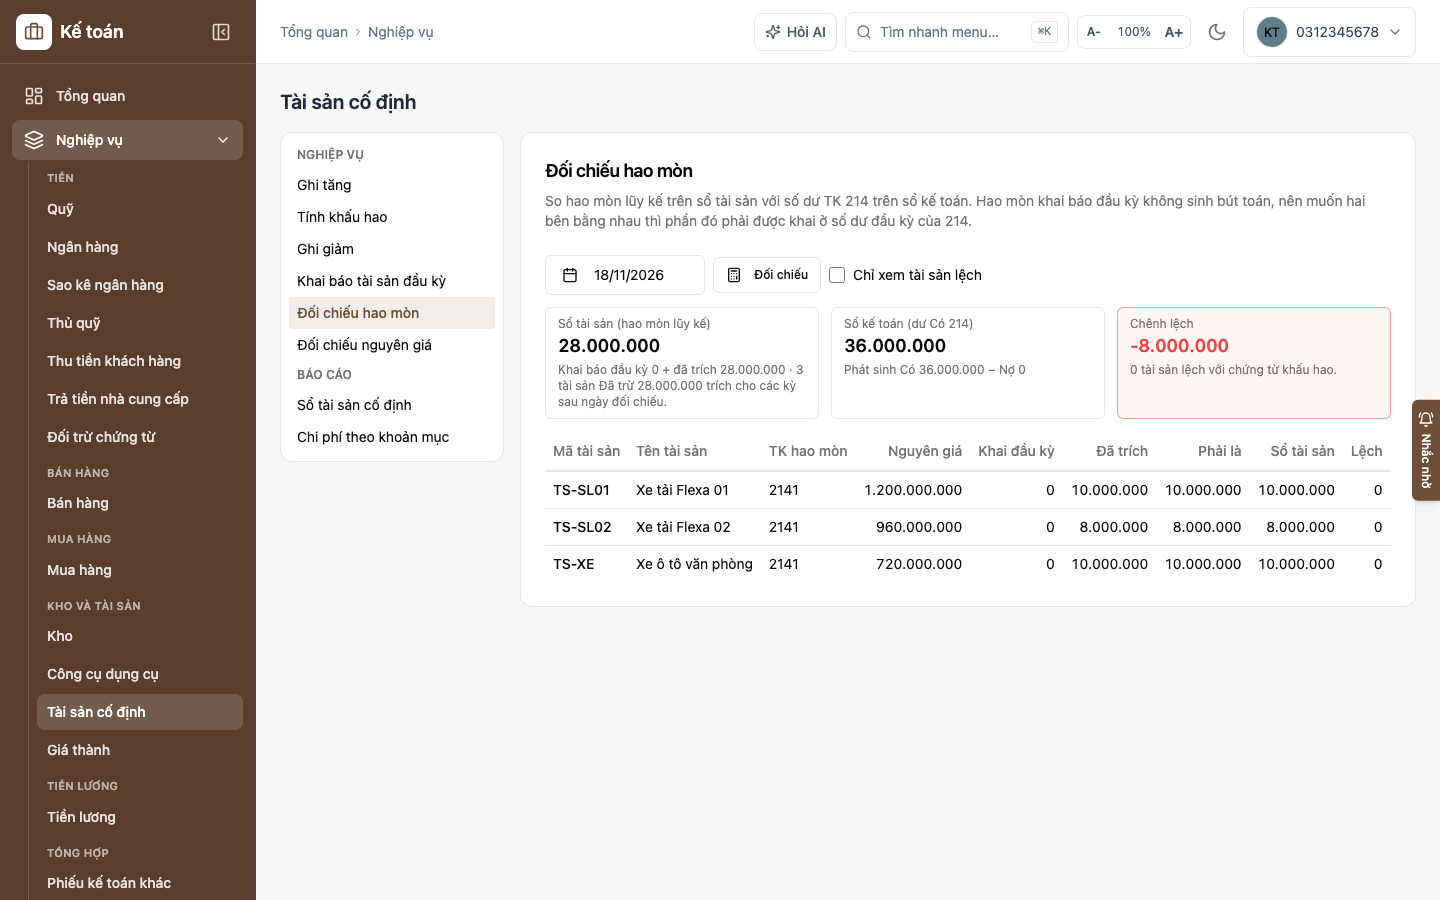
- Sổ tài sản: khai báo đầu kỳ cộng số đã trích.
- Sổ kế toán: dư Có
214.
Khớp thì báo “Hai sổ khớp nhau”. Lệch thì tick Chỉ xem tài sản lệch để ra đúng tài sản có vấn đề, với cột Sổ tài sản, Phải là, Lệch. Lệch thường do bỏ ghi chứng từ khấu hao mà chưa chạy lại, hoặc sửa nguyên giá sau khi đã trích.
Nên đối chiếu trước khi khóa sổ mỗi tháng.
Ghi giảm, thanh lý
Mục Ghi giảm: chọn tài sản, nhập Ngày ghi giảm. Bút toán: Nợ 214 phần hao mòn lũy kế
cộng Nợ 811 phần giá trị còn lại / Có 211 nguyên giá.
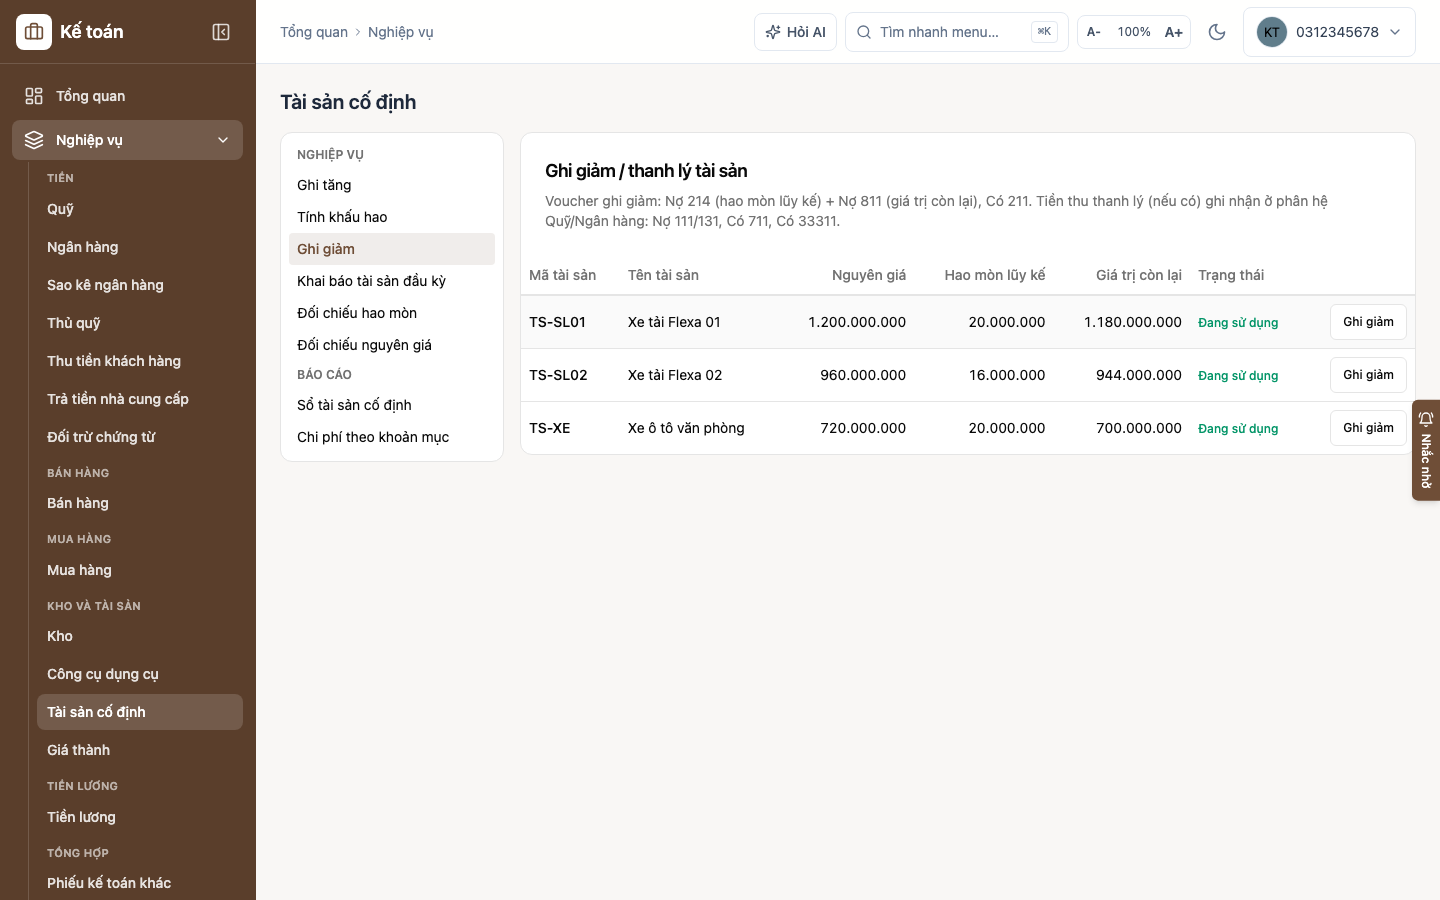
Tiền thu được từ thanh lý không nằm ở đây: lập phiếu thu hoặc báo có ở phân hệ Quỹ,
Ngân hàng, hạch toán Nợ 111 hoặc 131 / Có 711 và Có 33311.
Công ty khai chế độ Thông tư 99: trên chứng từ thu và chứng từ chi của một vụ thanh lý, chọn thêm ô Nghiệp vụ là “Thanh lý, nhượng bán TSCĐ và tài sản dài hạn khác” (hoặc “Bán, thanh lý bất động sản đầu tư” nếu bán bất động sản đầu tư). Có dấu đó thì báo cáo lưu chuyển tiền tệ mới trừ được phần tiền chi khi thanh lý khỏi tiền thu, và thuyết minh mới tách được lãi lỗ bán bất động sản đầu tư. Bỏ trống ô này thì số của các chỉ tiêu đó giữ nguyên như trước, không sai chỗ nào khác.
Lỗi thường gặp
| Thông báo | Nguyên nhân |
|---|---|
| Đã có chứng từ khấu hao của tháng sau; bỏ ghi các tháng sau trước | ghi hoặc ghi lại tháng cũ khi tháng sau đã trích; lũy kế phải đi đúng thứ tự |
| Chi phí khấu hao vào TK 154 phải chọn đối tượng tập hợp chi phí | chọn TK 154 mà bỏ trống đối tượng trên thẻ tài sản |
| Không có tài sản nào đến hạn khấu hao trong tháng này | tài sản đã trích hết, hoặc ngày bắt đầu khấu hao sau tháng đang chọn |
| Tài sản đã trích khấu hao, không sửa được nguyên giá/ngày bắt đầu/lũy kế đầu kỳ; bỏ ghi các tháng khấu hao trước | sửa thẻ tài sản sau khi đã có kỳ khấu hao |
| Hao mòn lũy kế đầu kỳ không hợp lệ (âm hoặc vượt nguyên giá) | khai báo đầu kỳ nhập hao mòn lớn hơn nguyên giá |
In sổ
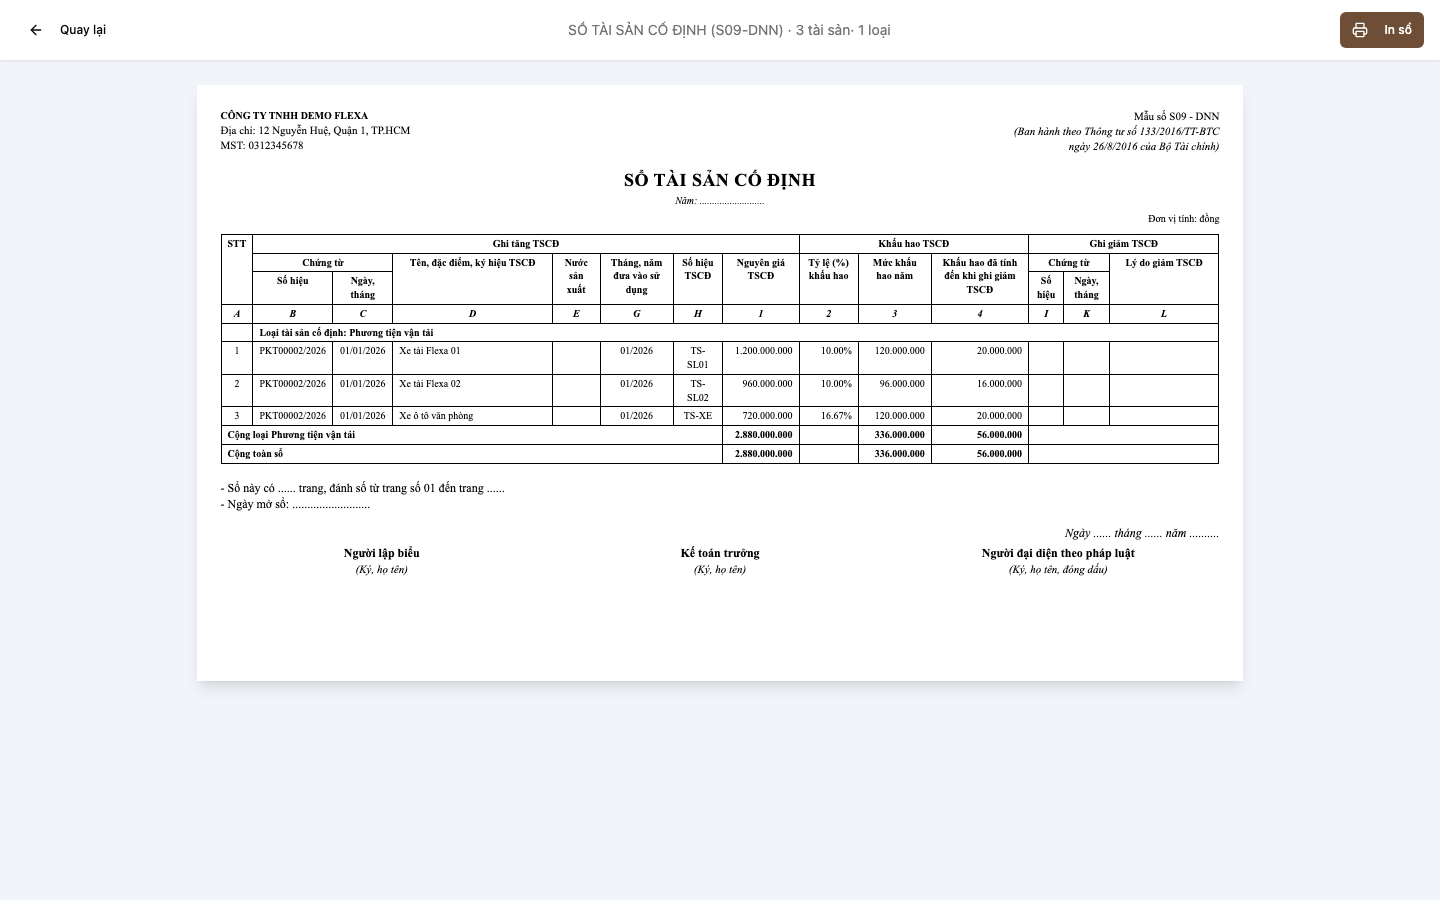
Nút In sổ (S09) theo mẫu Thông tư 133. Công ty khai chế độ khác Thông tư 133 thì bản in bỏ số mẫu và dòng dẫn thông tư, phần số liệu giữ nguyên.
Cập nhật ngày 18/11/2026